Fundusze ETF na złoto miały rekordowy kwartał: 31 mld dolarów napływów mimo wrześniowej przeceny
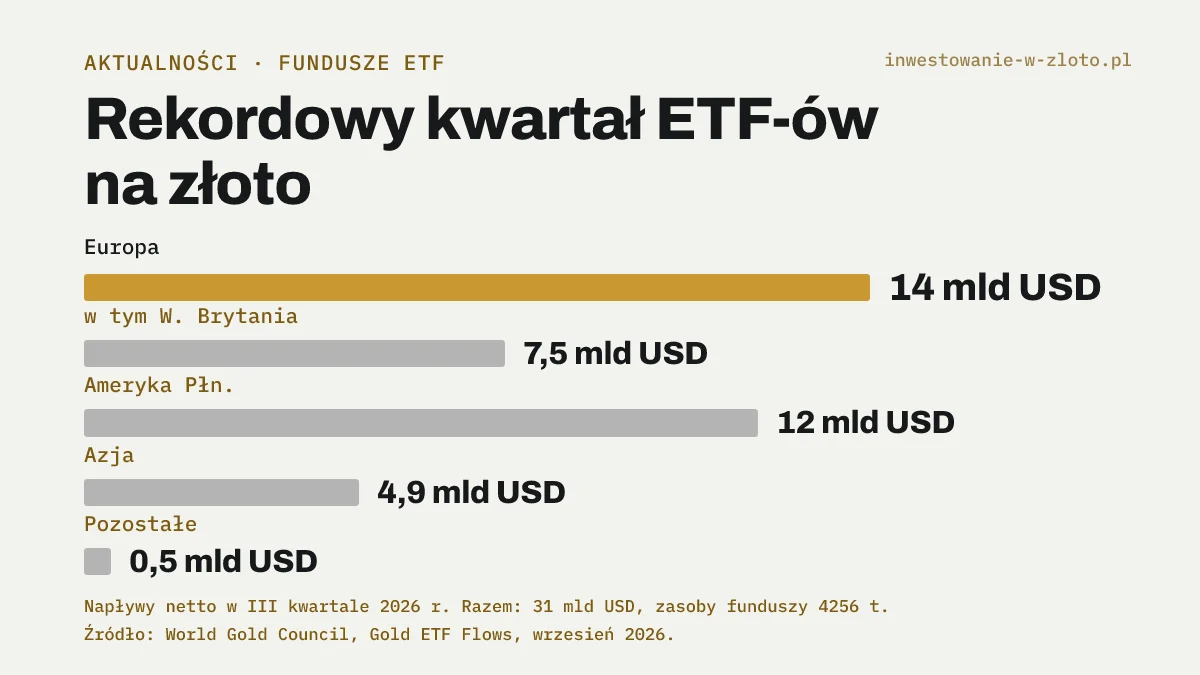
Do funduszy ETF na złoto napłynęło w III kwartale 2026 r. 31 mld dolarów. To najwięcej w jednym kwartale w historii tej statystyki - podał World Gold Council (WGC) w raporcie opublikowanym 7 października. Same wrześniowe napływy wyniosły 10 mld USD, a zasoby funduszy wzrosły w tym miesiącu o 67 ton, do rekordowych 4256 ton. Rekord padł mimo tego, że w ostatnim miesiącu kwartału złoto taniało: według archiwum notowań naszego serwisu (ceny spot, kurs średni NBP) uncja kosztowała 31 sierpnia około 4589 dolarów, a 30 września około 4161, czyli o ponad 9% mniej. W złotych spadek był mniejszy, o około 6,6%, bo w tym czasie podrożał dolar. Inwestorzy w funduszach kupowali więc złoto wtedy, gdy rynek jako całość je sprzedawał.
Co dokładnie podał World Gold Council?
WGC co miesiąc zbiera dane ze wszystkich funduszy ETF na złoto zabezpieczonych fizycznie, czyli takich, które trzymają kruszec w skarbcu. Gdy inwestorzy kupują jednostki funduszu, ten dokupuje metal, więc napływy przekładają się na tony złota w skarbcach. Jak działa taki fundusz i czym różni się od sztabki we własnym sejfie, wyjaśnia poradnik o tym, czym ETF na złoto różni się od fizycznego kruszcu.
| Miara (WGC) | Wrzesień 2026 | III kwartał 2026 |
|---|---|---|
| Napływy netto, świat | 10 mld USD | 31 mld USD (rekord kwartału) |
| Zmiana zasobów | +67 t | +211 t |
| Zasoby na koniec okresu | 4256 t (rekord) | 4256 t (rekord) |
| Wartość aktywów funduszy (AUM) | 574 mld USD (-7% m/m) | +9% w kwartale |
| Europa | 3,6 mld USD | 14 mld USD (rekord) |
| w tym Wielka Brytania | 2,2 mld USD | 7,5 mld USD (rekord) |
| Ameryka Północna | 4 mld USD | 12 mld USD |
| Azja | 2,3 mld USD | 4,9 mld USD |
| Pozostałe regiony | 104 mln USD | 476 mln USD (rekord) |
Wartość aktywów funduszy spadła we wrześniu o 7%, chociaż ton w skarbcach przybyło. To nie błąd w danych: wartość aktywów to liczba ton pomnożona przez cenę, a cena spadła mocniej, niż urosły zasoby.
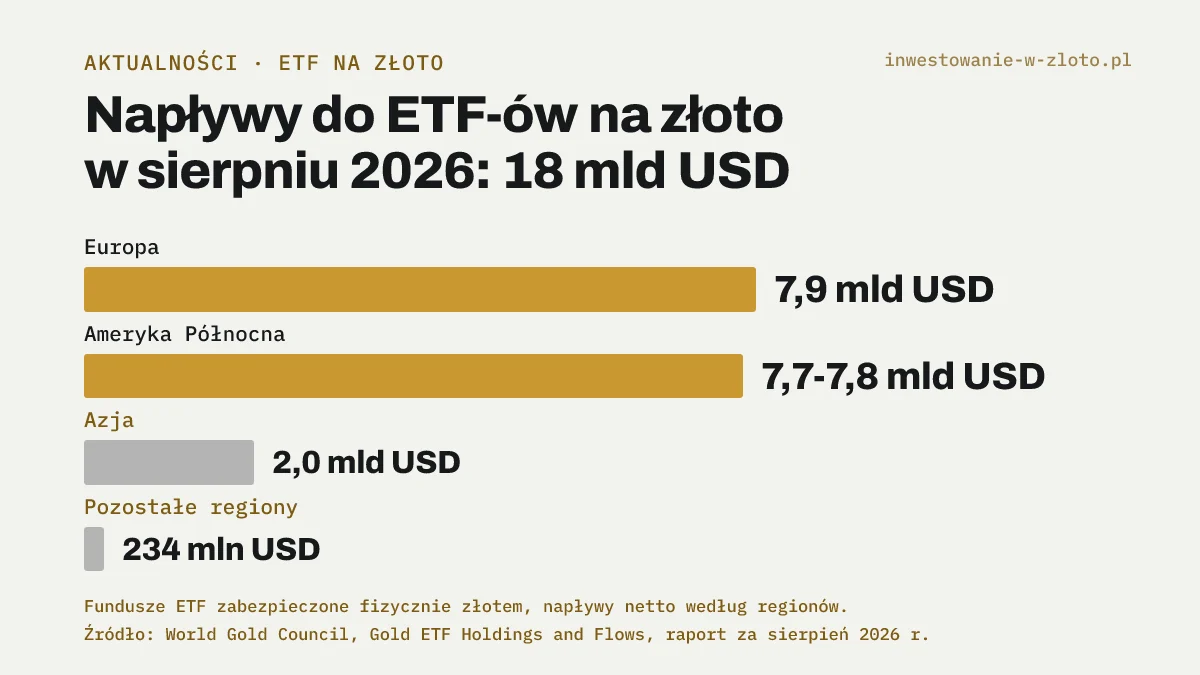
Poprzednią obserwację tego wątku opisaliśmy we wrześniu, przy ośmiu sesjach napływów z rzędu. Według WGC w samym sierpniu do funduszy trafiło wtedy 18 mld USD, a ich zasoby wynosiły 4189 ton. Wrzesień był słabszy od sierpnia, ale napływy nie ustały mimo spadku ceny.
Kto kupował najwięcej?
Największa zmiana dotyczy Europy. Europejskie fundusze przyciągnęły w kwartale rekordowe 14 mld USD, więcej niż fundusze z Ameryki Północnej. Według WGC to pierwszy taki przypadek od II kwartału 2021 r., licząc kwartały, w których oba regiony miały napływy.
Połowę europejskiego wyniku dała Wielka Brytania: 7,5 mld USD w kwartale, najwięcej w historii tamtejszych funduszy. Od początku roku brytyjskie fundusze zebrały 9,5 mld USD i według WGC minimalnie wyprzedziły pod tym względem Chiny. WGC łączy to z rosnącą premią terminową brytyjskich obligacji skarbowych, czyli dodatkowym oprocentowaniem, którego inwestorzy żądają za trzymanie długu długoterminowego. Według WGC może to świadczyć o niepewności co do inflacji i obawach o finanse publiczne. Sam WGC zastrzega jednak, że to tylko możliwe wyjaśnienie.
W Azji najwięcej we wrześniu dołożyły fundusze chińskie, a napływy odnotowały też fundusze w Indiach, Japonii, Korei Południowej i Singapurze. WGC nie podaje dla tych krajów kwot.
Dlaczego cena spadła, skoro fundusze kupowały?
Bo fundusze ETF to tylko część rynku. Według WGC we wrześniu cenę ciągnęły w dół dwa czynniki: wyższe rentowności amerykańskich obligacji i mocniejszy dolar. Oba wiążą się z podwyżką stóp procentowych przez Fed 16 września. Złoto nie płaci odsetek, więc gdy obligacje płacą więcej, rośnie to, co inwestor traci, trzymając kruszec zamiast obligacji. Ekonomiści nazywają to kosztem alternatywnym. Jak wyglądał najmocniejszy dzień tej przeceny, opisaliśmy w tekście o tym, jak złoto i srebro potaniały przy rosnących rentownościach obligacji USA.
Sprzedaż odbyła się głównie na rynku kontraktów terminowych. Według WGC łączne pozycje netto długie na nowojorskiej giełdzie COMEX zmniejszyły się we wrześniu o 100 ton, do 654 ton, a same fundusze zarządzające aktywami ograniczyły swoje pozycje o 84 tony. To więcej, niż w tym czasie dokupiły ETF-y.
Dlaczego mimo to inwestorzy w ETF-ach kupowali? WGC wymienia kilka możliwych powodów: uporczywą inflację, wysokie ceny energii, obawy o wyceny akcji i zmienność na rynku obligacji. W takich warunkach złoto bywa traktowane jako sposób na rozproszenie ryzyka w portfelu. Według WGC część inwestorów potraktowała też spadek ceny jako okazję do zakupu. Jak te wszystkie składniki popytu i podaży razem kształtują cenę, opisuje poradnik o tym, od czego zależy cena złota.
Co to zmienia dla kogoś, kto kupuje albo trzyma złoto?
Bezpośrednio niewiele. Napływy do ETF-ów nie zmieniają ceny sztabki czy monety w mennicy ani kosztów jej przechowywania. Pokazują jednak, kto i w jaki sposób kupuje złoto na świecie.
- ETF i sztabka to różne rzeczy. Fundusz daje ekspozycję na cenę i łatwą sprzedaż na giełdzie, ale inwestor nie ma metalu w ręku i ponosi opłaty za zarządzanie oraz, przy funduszu notowanym w dolarach, ryzyko walutowe. Wartość jednostek funduszu może spaść tak samo jak cena złota.
- Cena w złotych zachowuje się inaczej niż cena w dolarach. Wrzesień był tu dobrym przykładem: w dolarach złoto straciło ponad 9%, w złotych około 6,6%, bo jednocześnie zdrożał dolar. Przy polskim zakupie liczy się cena w złotych.
- Duże napływy nie chronią przed spadkiem. III kwartał pokazał, że nawet rekordowe zakupy funduszy nie zatrzymały przeceny, gdy w tym samym czasie sprzedawali gracze na rynku terminowym.
Czego te dane nie znaczą?
Rekordowe napływy nie są prognozą. Opisują, co fundusze robiły w minionym kwartale, a nie to, co zrobi cena w kolejnym. Nie znaczą też, że po stronie kupujących stanął „cały rynek”: w tym samym miesiącu kontrakty terminowe pozbyły się więcej złota, niż ETF-y kupiły. Nie mówią wreszcie, kto konkretnie kupował jednostki funduszy. Dane WGC pokazują sumy netto dla krajów i regionów, a nie to, czy kupowały osoby prywatne, czy instytucje.
Najczęstsze pytania
Skoro fundusze ETF kupowały złoto, dlaczego jego cena spadła?
Bo ETF-y to tylko jedna grupa kupujących. Według World Gold Council we wrześniu pozycje na nowojorskiej giełdzie COMEX zmniejszyły się o 100 ton, czyli wyraźnie więcej, niż fundusze ETF dokupiły w tym miesiącu (67 ton). Cenę kształtuje cały rynek: kontrakty terminowe, dolar, rentowności obligacji, banki centralne i popyt fizyczny.
Czy rekordowe napływy do ETF-ów zapowiadają wzrost ceny złota?
Nie. Napływy opisują, co inwestorzy robili w minionym kwartale, a nie to, co zrobi cena. III kwartał pokazał to wprost: fundusze kupowały rekordowo, a złoto we wrześniu potaniało.
Źródła
- World Gold Council, Goldhub, „Gold ETF Flows: September 2026”, raport miesięczny o zasobach i przepływach funduszy ETF na złoto, publikacja 7 października 2026 r. (dostęp: 14 października 2026)
- Kitco News, „Gold ETF demand defies rising bond yields as investors pour $31 billion into record third quarter – WGC”, 12 października 2026 r. (dostęp: 14 października 2026)
Treści edukacyjne, nie rekomendacja inwestycyjna.
Powiązane pytania
Czym ETF na złoto różni się od fizycznego złota?
ETF na złoto w Europie to zwykle ETC, czyli papier dłużny zabezpieczony sztabkami. Porównanie ze złotem fizycznym: koszty, ryzyka, podatek i instrumenty z GPW.
Fundusze ETF na złoto kupowały osiem sesji z rzędu, najdłużej od października. Co mówią te napływy?
Kitco podało 21 września, że zasoby funduszy ETF na złoto rosły ósmą sesję z rzędu, najdłużej od października. Wcześniej World Gold Council policzył za sierpień 18 mld dolarów napływów i rekordowe 4 189 ton w skarbcach funduszy. Tłumaczymy, o czym świadczą te liczby i dlaczego nie są prognozą ceny.
Od czego zależy cena złota?
Notowanie referencyjne złota powstaje w elektronicznej aukcji LBMA Gold Price dwa razy dziennie. Co porusza tą ceną: popyt i podaż, realne stopy procentowe, inflacja i kurs dolara, a w Polsce dodatkowo kurs USD/PLN.